~年末調整・確定申告で要確認~ 所得税改正のポイント
Warning: Undefined variable $cat_name in /home/tsghayakawa/hayakawa-acc.jp/public_html/cp/wp-content/themes/tsg/single.php on line 15
令和8年度税制改正では、所得税の基礎控除の引上げや給与所得控除の最低保障額の引上げなど、様々な改正が行われました。
年末調整や確定申告の時期を迎えるにあたり、これらの改正のポイントを整理します。
【基礎控除などの引上げ】
(1) 基礎控除
所得税額の計算をする際に、総所得金額などから差し引くことができる控除の1つに基礎控除があります。基礎控除は、納税者本人の合計所得金額に応じて決められています。
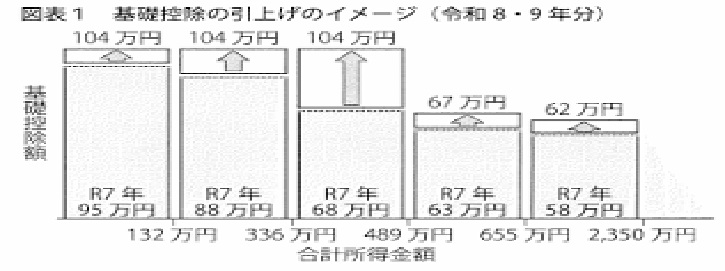
基礎控除については、令和7年度税制改正でも引き上げられましたが、令和8年度税制改正でさらに引き上げられることになりました(図表1参照)。
(2) 給与所得控除の最低保障額の引上げ
給与所得の金額は、源泉徴収される前の給与等の収入金額から給与所得控除額を差し引いて算出します。
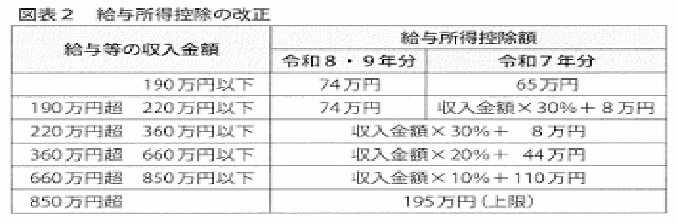
こちらも令和7年度税制改正に引き続き、令和8年度税制改正で給与所得控除の最低保障額がさらに引き上げられ、令和8年分と令和9年分については、最低保障額が74万円になりました(図表2参照)。
(3) 扶養親族等の所得要件の改正
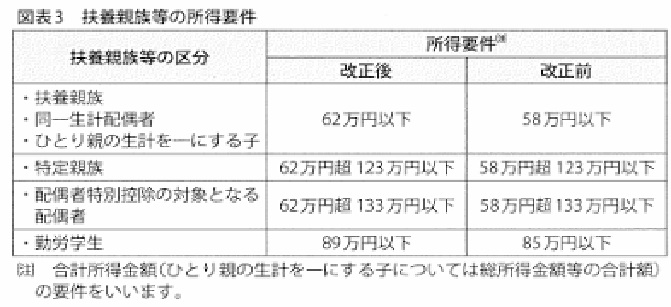
基礎控除額の引上げに伴い、扶養控除等の対象となる扶養親族等の所得要件が改正されました(図表3参照)。また、給与所得控除の最低保障額の引上げに伴い、家内労働者等の事業所得等の所得計算の特例について、必要経費に算入する金額の最低保障額が65万円から69万円に引き上げられました。
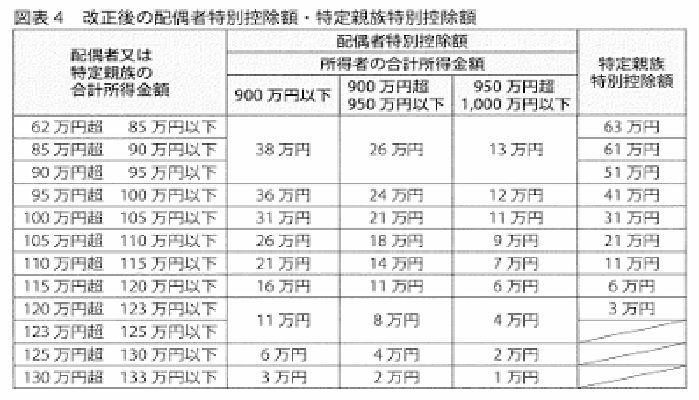
給与所得控除の最低保障額の引上げと扶養親族等の所得要件の改正により、親族等の合計所得金額に応じた配偶者特別控除額と特定親族特別控除額は、図表4のようになりました。
(4) 適用開始日
これらの改正は原則として令和8年12月1日に施行されます。月々の源泉徴収事務は令和8年11月までは従来どおりで、令和8年12月の年末調整等で改正を反映して精算します。
【通勤手当の非課税限度額】
通勤のために自動車などの交通用具を使用している給与所得者に支給する通勤手当の非課税限度額について、通勤距離が片道65km以上の人の1か月当たりの非課税限度額が引き上げられました。
また、一定の要件を満たす駐車場等を利用している人に支給する通勤手当については、通勤距離が片道2km未満である人を除き、距離に応じた非課税限度額と1か月当たりの駐車場等の料金相当額(上限5000円)との合計額が、非課税になります。一定の要件を満たす駐車場等とは、通勤のために使用する交通用具の駐車のための施設のうち、通勤手当の支払いを受ける人の勤務する場所の周辺またはその人が通勤のために利用する交通機関の駅などの施設の周辺にあるものをいいます。
この改正は、令和8年4月1日以後に支払われるべき通勤手当について適用されています。ただし、同日前に支払われるべき通勤手当の差額として追加支給するものは除きます。
【食事の現物支給】
役員や使用人が使用者から食事の現物支給を受ける場合、従来は、①その役員や使用人から実際に徴収している対価の額が、その食事の価額の50%相当額以上であること、②その食事の価額から実際に徴収している対価の額を控除した残額が月額3500円以下であること、の2つの要件を満たすときは、その役員や使用人が食事の支給により受ける経済的利益はないものとされていました。
この取扱いのうち①は従来どおりですが、②の非課税限度額が月額7500円に引き上げられました。
また、使用者が深夜勤務に伴う夜食の現物支給に代えて支給する金銭について、所得税が非課税とされる1回の支給額が300円以下から650円以下に引き上げられました。
これらは、令和8年4月1日以後に支給する食事等について適用されています。